2009年6月6日 星期六

投資風格。


投資,是棄現在價值而換取將來價值。

若將來價值較現在價值低,那麼投資就沒有意義了。
所以投資,必需要先決定時間。

大樹很多朋友都是玩投資的,但大多是短線,時間都在一兩年之內。


經過多年的起跌和風雨,這些朋友都開始了解到,一份較長遠的投資儲蓄是如何重要。

因為在不知有多少次金融危機的未來,難保有一次自己的投資來個全軍覆沒。

有一份長線儲蓄,是風險管理必然需要的!

可是,在機金選擇上,因為這些朋友都是熟識投資的,一般都會加入自己的意見。
作為一個理財策劃,也作為你未來人生的設計師,大樹並不建議這樣做!


經大樹參加基金儲蓄計劃所選的基金組合,其實都不是大樹建議的,那是由我們公司的投資服務部,為不同客戶按他們的風險承擔能力,在不同計劃的基金選擇中選取。

換句話說,那是專業團隊的選擇。
而經過08年的金融海嘯,大樹的客人在月供基金項目上,全都是錄得增長,半年間增長17-31%不等,所以是可以信靠的,而且我們將會每半年作修改,給客戶最新的建議。 但如果客人自選基金呢? 雖然外界的保險代理都讓客人自選(有些會自己亂點),但就算是客人選,其實也不好的!

道理如下:


在於懂得投資的朋友,必定會有自己的一套投資方法和取向。


而參加基金,目的必定在於分散投資。
如選取基金是客人自己選,結果選出來是哪幾種都好,「投資風格」和本來的其實一樣。

換句話說,若在外邊的投資失利,自選的基金都不會有什麼好下場,因為「投資風格」是一樣的錯。

但如果信任我們呢?


萬一外邊的投資出事,不同「投資風格」的基金計劃,會成為你日後生活的保障。


若果結果相反?即你外邊的投資十分成功,成為了大富翁後,這小數目的基金儲蓄,也不會太重要吧?


所以,若果要發揮對沖的效果,接納不同的「投資風格」是成功必需要的。

2009年4月30日 星期四

蝕本儲蓄計劃。


儲蓄計劃蝕本也有人參加?

當然,寫明是蝕本的,誰買?保險公司的儲蓄計劃(並非投資性質),是以利息吸引客戶,而利息一般是分為「保証」及「並非保証」兩種。

就是友邦最新推出的「特級高息保」儲蓄計劃計算:

~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~
友邦儲蓄壽保 可享逾5%回報 (?)
明報 2009-04-30 創富理財

美國友邦保險(百慕達)剛推出「特級高息保」及「簡易特級高息保」,該產品的目標以儲蓄為主,人壽保障為副,適合在有限期內想達到儲蓄目標的投保人。

友邦副總裁及助理總經理李滿能表示: 「於目前的經濟環境下,大家都期望能享有穩健回報。『特級高息保』及『簡易特級高息保』儲蓄計劃正是以保本策略為目標,產品除有保證紅利外,也有累積紅利,現時累積紅利為4.75%(並不保證)。」「特級高息保」及「簡易特級高息保」儲蓄計劃的供款期可選擇3 年、7 年及12 年,分別在第8 年、10 年及15 年期滿........

以一名30 歲女性為例,投保「特級高息保」或「簡易特級高息保」15 年儲蓄計劃, 「特級高息保」全期保費總額為35915 美元,期滿時保證現金價為42000 美元,保證回報率為1.64% ,包括非保證紅利,預計回報為58918 美元,回報率為5.18% 。

「簡易特級高息保」全期保費為35280 美元,保證現金價值為42000 美元,包括非保證紅利,預計總回報為58686 美元,回報率約為5.33% 。在身故賠償方面,投保人投保了「特級高息保」的首年不幸身故,可獲42027 美元賠償,而「簡易特級高息保」則只有2992 美元,所以要求較高人壽保障,可選擇「特級高息保」。
~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~

保證回報率為1.64% ,如果以平均通脹4%計算,每年蝕本2.36%。
非保證紅利回報率約為5.33%,是並非保証的,其實只要在9%以下,並非保証回報幾乎可以隨便講,因為並非保証嘛。

最慘的是十五年的光陰,每月HKD 1,560的供款可能是那位「30歳女士」的全部儲蓄能力,放棄9-12%的投資回報,本來該有六七十萬的,現在可能只得四十多萬。十五年的光陰,是不可能追回。

當然,投資是沒法保証的,但以過往歴史,一個穏建的投資組合,要在15年內有9%或以上的年增長,是絕對存在的。

所以能選擇適當的投資組合,才是真正儲蓄的方法。

2009年4月28日 星期二

危疾與女性保險。


很多舊式危疾保單,未能為女性提供乳癌、骨質疏鬆症及懷孕期疾病等保障,故專為女性而設的危疾保險應運而生。

現時女性危疾保障,一般分三部份:
  1. 嚴重女性獨有、或相對男性病發率較高的疾病,例如癌症、類風濕關節炎及系統性紅斑狼瘡,通常可獲100%投保額賠償;
  2. 女性原位癌,即未擴散、非入侵性的初期癌病,及其他較常見的疾病,如骨質疏鬆症;
  3. 生育方面,女性於懷孕時有機會患上多種疾病,例如宮外孕,及初生嬰兒較常見的先天性疾病。
女性保險比較
  • 各類癌症如乳癌、子宮頸癌及卵巢癌原位癌,信諾環球人壽亦有百份百賠償
  • 友邦的「惠賢保」則需屬入侵性及已擴散,才可獲百分百賠償。
  • 美國萬通「妳的健康」計劃,無論是原位癌或入侵性癌病,只賠保額兩成
  • 假如因乳癌或非入侵性原位癌而需切除乳房,賠償額增至30%。
  • 至於蘇黎世「美麗人生」計劃,竟指非原位癌不屬保障範圍,只有類風濕關節炎及紅斑狼瘡症才可獲全額賠償,保障並不完全。
保險業聯會發言人指出,市民投保前要了解保險公司對「危疾」的定義,除參考保單列明的病症,還要問清病至何階段才獲賠償,例如受保人患上受保的癌症類別,但未到指定擴散階段,未必符合賠償條件。

公立醫院50萬保額已夠

CFP認可財務策劃師黃麗嫦說:「我有個客早前發現患上血癌,公立醫院睇醫生,醫生建議3隻藥,價錢分高、中、低,新藥副作用比傳統藥少,不過就貴好多,雖然未必貴就係好,但起碼自己有多選擇,唔使擔心有病冇錢醫。」她說如入住公立醫院,30萬至50萬元保額已夠,倘若希望接受更好的醫療,可加碼至100萬元。

香港女性10大癌症


第1位部位:乳腺發病數字*:2584百分比:23.50%第2位部位:大腸發病數字*:1688百分比:15.30%第3位部位:肺發病數字*:1348百分比:12.30%第4位部位:子宮體發病數字*:570百分比:5.20%第5位部位:子宮頸發病數字*:459百分比:4.20%第6位部位:卵巢等發病數字*:450百分比:4.10%第7位部位:甲狀腺發病數字*:428百分比:3.90%第8位部位:肝發病數字*:414百分比:3.80%第9位部位:胃發病數字*:384百分比:3.50%第10位部位:非黑色素瘤皮膚發病數字*:315百分比:2.90%註:*以每10萬人計資料來源:醫管局06年數字

與醫療保險互補不足


  • 醫療及危疾保險都是為疾病而設,有人認為自己已有醫療保險,毋須再購危疾保障。
  • 其實醫療與危疾兩者性質及保障範圍大相逕庭,前者是保障受保人因病或意外入院期間的醫療費,以實報實銷方式賠償。
  • 至於危疾保險是當受保人經醫生診斷,患上保單上受保的疾病時,可獲一筆過現金賠償,用作醫藥費或幫補生活,因一旦患上嚴重疾症,或會失去工作能力,甚至需要家人及醫護人士照顧,受保人可自行使用這筆賠償,較有彈性。
毋須實報實銷

兩重保障可相輔相成,假如不幸患上重症,醫療保險可補助期間住院費,至於買藥打針及生活開支,就可利用危疾賠償金,讓受保人得到全面保障。

2009年4月24日 星期五

每個人都可以成為百萬富翁!


先問問自己,想貧窮一生?還是想成為富翁?想成為富翁的,希望這個分享可以幫你找到答案。

我們不是推銷基金或保險的,因為老實的說:

買基金、玩股票就會發達嗎?

答案是:不一定!

那為什麼別人可以,但你做不到?有人富有,也有人貧窮。為什麼?

純夠運氣,大概只有2%。聰明才智?大部份也不是。

累積財富,其實並不是件複雜的事情。再簡單一些講:

「收入」減「支出」=「儲蓄」

* 收入提高,支出不變的話,儲蓄就自然增多。

* 收入提高,支出相應提高,自然就原地踏步。

* 收入不變,支出減少呢?同樣儲蓄就會增多。

太多人錯誤以為,賺多一點儲蓄就會多一點。但能否「賺多一點」,其實是不可以控制。「用少一點」呢?那就絕對可以做得到。

理財能力不在於精準的投資判斷力,而是在於落實在日常生活的紀律及執行力。


既然占卜、運氣都不可靠,我又不是生意天才,憑什麼可以致富?大樹綜合這幾年間在理財行業的經驗,發覺致富其實不過是五個條件:

1. 決心要有錢。


「請你告訴我,」愛麗斯問:「從這裡應該往哪方向走?」
「這看你打算到什麼地方了。」貓這樣說。
「到哪裡到沒所謂…」愛麗斯說。
「那麼,你要往哪方向走也沒所謂了。」貓回答說。
「只要能讓我到任何地方都可以。」愛麗斯進一步解釋。
「妳當然能夠到任何地方,」貓說:「只要你走得夠久。」
—《愛麗斯夢遊仙境》

人生不只跟錢有關,而是關乎:上帝、愛、家人、人際關係、個人發展、學習成長。

成長的一部份,是要學習如何在生活裡的各種力量中取得平衡。金錢可以帶來選擇與機會。錢當然不是萬能的,但缺錢就會有大麻煩。在「如何致富?」的問題上,你可能是問題的一部份,也可會是答案的一部份。

從今天起,我要決心有錢!

有多少錢才算是富有呢?財富的意義是要由你本人決定,對大樹來說,當你不用費心在金錢的問題上,你就真正的富有了。

---------------------------------------
2. 為自己的錢負責任


「金錢是個好僕人,卻是個壞主人。」

無論你之前是多麼的不負責任,或現在都是不負責任,重新掌握自己的財富,永遠也不會太遲。

為自己的錢負責任的第一步:知道自己擁有多少?

你的身會值多少?或者換個角度,如果你要保險,要買多少?不知道?

第二步:知道自己的錢是從哪裡來?

了解你的錢從何而來,可以幫助你決定如何運用金錢。

第三步:知道錢花在什麼地方?

就像你必需知道船上哪裡有洞,才可以知道該堵住什麼地方。

很多時你會發現,錢會花在不必要的地方。例如你希望換一台電腦,到底要買二千多元的PC,還是花九千多元買Macintosh?如果你的生活只是上上網,沒有設計上的工作要做,單純是因為「型」而買Macintosh,你就是浪費了六千多元。

第四步:了解你的錢在做什麼?

「你不理財,財不理你。」

就算你完全沒有投資,把錢放進銀行,錢原來是會慢慢流失的。例如有你不太了解的收費、通脹問題等等,也會令你的財富買少見少。

--------------------------------------
3. 為自己留住部份所得

儲蓄,是個十分簡淺的道理,幾乎每個人也知道,卻不懂得。

不肯儲蓄的人會說:「我所有收入都是我自己的!」那為什麼經過這麼多年,也沒有多少剩下?其實你的錢都是分給了別人,就是沒有一點賞給自己!你應該犒賞自己多少?就如柴郡貓對愛麗斯說:「這要看你想去哪裡?」

當然,留給自己的越多,就能夠越快達成目標。有研究顯示,大部份百萬富翁的儲蓄,都不過是他們收入的一至兩成。

活用複式增長的力量

假設你月入一萬,即年薪十二萬,做二十年的話,就算不加薪,也有二百四十萬了!

原來你就是百萬富翁!你或會說:不可能沒有支出吧?誰人可以不吃不喝二十年吧!

那麼,如果每月先留起$2,000呢?再以13%複式增值計算。20年後你同樣會擁有這二百多萬!

或者你會問:如何維持每年平均增長達13%?

不要相信你保險代理推銷的基金計劃可以幫到你,世上是沒有一隻基金是可以連續二十年有如此增長的。基金投資儲蓄,完善的配套及傳業意見,較產品本身更為重要。

尋找專業的獨立理財顧問,是財富增值必需的。

--------------------------------------
4. 博小贏大

要成為富翁,決心是最首要的事。儲蓄是很長遠的項目,它可算是一份「保險」,在投資其他項目失利時,也不會引致全部損失。而當做好了所有「風險管理」後,你也該襯年青博一博!

隨著你的個人喜好,發展你認為有趣的項目。

每一個項目的成功,也會賺錢,賺不到錢,那就是失敗。例如:喜歡做買賣的,可以開店子。喜歡分享的,可以出版書刊。喜歡創作的,也可以攪自己的品牌生意。那些都是你從來沒有做過的事,冒險的,但也很有樂趣!

既然也做好了所有風險管理,人生何不作一次冒險?就像綁了安全帶的刺激運動,你可以玩得安心。

成功了,你會成為富翁。

失敗的話,也無傷大雅,你賺了經驗,也好過每過著平淡的人生吧?

沒有一次就能成功的生意,每一次的投入,都是種賭博。

如果沒有攪生意的興趣呢?我只為了向錢看。那麼,玩股票吧!股票可以令人置富,也可以讓你一無所有。但做好風險管理的你,可以放心學習,如何從股市中獲利。

最後,把你博回來的一半利潤,投放在你的長期儲蓄內,另一半到投放在股市博殺。

久而久之,你就會發覺即使輸了佷多次,你的財富還是在增長中。不要把財富定位在最高位之上,你真正能擁有的,才是屬於你的。例:我曾擁有一百萬的股票,但今天股價只餘三十萬。那麼一百萬不是你的財富。

--------------------------------------

成為富翁必需有四種心態:

1. 對於每一項消費都會深思熟慮

  • 每次消費時,要先問自己:這項開支是必要的嗎?給自己最少三個支持,才決定花費。
  • 每次買東西時,問一問賣方:這是你們的最底價嗎?你很多時會節省不少。
  • 每次需要開支前,問一問自己:這次開支會為我帶來財富?還是該財富縮減?
  • 拒絕壓力下的消費,如果很有衝働想買一件東西,先停一停,或回頭再買,很多時你會發覺,你回頭就不會買的了。
  • 如果遇到促消,說什麼:不買就沒有機會的了。必然拒絕,因為不買的話,必定是得多於失的。時裝公司常會見到「八折.最後一天」,但明天你再到該店子,你可能會見到「六折.最後三天」的牌子。
2. 相信自由與權力勝於一時的滿足

都市人的心態,都偏於「先享受、後付款」,所以信用咭大行其道!慢慢地,你的錢會在不知不覺間消耗,利息也不知不覺間搶去你的財富。

大樹前一份工的老闆,是個憶萬富翁。他是沒有信用咭的!有一天大樹問他,為什麼不使用信用咭,每次購物也隨身帶著數萬元現金?他的答案很有智慧,他回答:「鈔票,很重的嗎?」沒想過他會這樣回答。就算帶著數萬元的鈔票,一點也不會重!

當然,我們不是憶萬富翁,不可能想什麼,就可以用現金購買。但信用咭的使用,可以避免的話,就不要隨身��帶了。

能夠累積母金的人,都是EQ(情緒智商)高的人,他們能夠等待。在他們來說,自由與權力能勝於一時的滿足

3. 不會將消費等同於快樂

我們之中有太多人用消費來洗滌心靈。但把「消費」等同為「快樂」的話,是自毁「錢」程的第一步。當你發覺,以消費換回來的快樂,是相當的短暫,而清醒時失去了財富,那感覺更未消費時更差。

4. 盡力保住他的母金

透過儲蓄,我們會開始積存「母金」,一些我們留下來的保份收入。

我們委託交付財富的對像,有足夠能力來處理我們的錢嗎?

這是最關鍵的問題,世上是沒有一個財務計劃,可以買了就保証增長的。所以不要相信你保險代理推銷的基金計劃,以為他們就一定可以幫到你。基金投資儲蓄,完善的配套及傳業意見,較產品本身更為重要。尋找專業的獨立理財顧問,是財富增值必需。

有人會比較基金計劃的收費,但其實是不對。

打個比喻:你是公司的老闆,你會請一個人工低,但幫公司蝕錢的?還是請一個薪金要求較他高些少的,但能幫公司賺錢的人?

儲蓄計劃是否成功,不在於它的收費,而在於運作,以及幫你追踪管理的人。

小心親家!

事關家人的時候,對你的錢更加要額外小心。隨著你的財富增長,你身邊會圍繞一群人,想著要找你幫忙,或出資做生意。

特別是從事金融的親戚,平時或許百年難得一見,但當知道你考慮參加保險計劃時,就會欣勤出現你的面前。要拒絕親愛的家人並不容易,但看著他們賠你的錢,感覺更差。

--------------------------------------

5. 懂得回饋

「施比受更為有福」,當你成為百萬富翁,要有懂得回饋的心。

金錢是一個循環,在大筆的財富留給下一代,可能是個咒詛,所以才會有「財不過三代」的現像。下一代的財富,讓下一代自己追尋,而我們若有把所得的,留給需要幫助的人,上帝就必保守你們的財富。

-------------------------------------


要有錢.永不會太遲。

無論你今天是待業,又或是從來沒有為你的財富負責過,當以「長崎良美」(長期糧尾)作為自稱。只要你決心要有錢,由今天開始,永遠不會是太遲。也不要待有錢時才來找大樹幫忙,因為你不讓我知道你想變得有錢,可能一直都不會變得有錢。

這是大樹入行這幾年的理財心得,希望這個理財分享,可以真正的幫到朋友。

2009年4月16日 星期四

「開放型」和「封閉型」基金


「開放型」和「封閉型」基金

基金有很多不同的分類方法,其中一種常用的分類,就是開放型和封閉型基金。

顧 名思義,封閉型基金(Closed-end Fund)的發行單位為固定數額,基金公司只會在指定的期限內發售,而且發行股數也可能有一定的限制。當發行期滿或基金達到預期的規模,就會把基金封閉起 來,不再增加額外的股份,亦不再接受投資人買進或賣出,故此稱為封閉型基金。

封閉基金規模受限

若投資者希望出售封閉型基金,需要在二手市場上進行交易,透過經紀進行買賣,或直接售回基金公司。由於資產價格的變動,基金售出的價格,一般會與購入價有所不同,若基金在中途升值的話,投資者便可以溢價易手,否則便以資產淨值的折讓價來進行交易。

至於開放型基金(Opened-end Fund),發行單位的數量不設限額,投資者可以隨時依據基金淨值的報價,向基金公司買入或贖回。

開放型基金的投資者,可以於每個交易日,依每日基金價格的淨值,向基金公司進行買賣的動作,所以基金公司需有完備的機制,以方便新資金的流入。在目前香港的市場,以開放型基金為主。

今年初好多朋友問既越買基金,就係種封閉型基金,即係會賣晒。亦因為好多人追奉,大部份排緊既朋友都買唔到。但買唔到反而係好彩,因為一買就跌,跌到今時今日都未係好見升番。

所以多人追捧既野未必一定係好,今次又係一個好例子了。

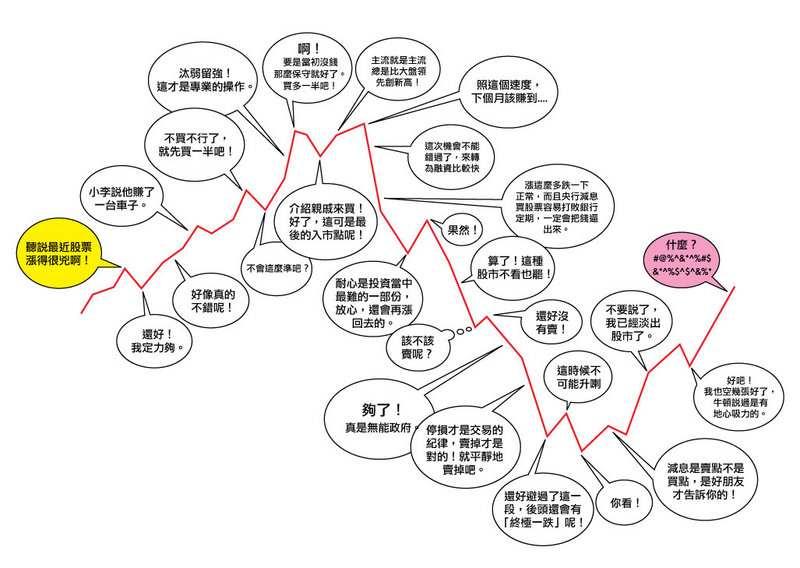
經濟周期的心路歴程


每一次經濟周期,大致上都係差不多。(按圖放大)

點解會有經濟周期呢?

原因係「錯誤」!


咁多次經濟周期,都仲係改唔到既?原來有些錯是明知都不可能改的。(人性掛?)

經濟發展,是因為需求。有利可淘的話,自然就會有發展商。

於是,就會有「錯誤」預算需求,導至過渡發展,結果過度既開發就一定會衰退,於是個市就會在某個觸發點下跌。跌市時,又會「錯誤」估計環境。好多時經濟環境其實唔係咁差,但錯誤既預期又會令個市跌得過份。

周而復始,個市就係咁升升跌跌。

而因為幾乎所有既周經都係出於「錯誤」,而這種「錯誤」是出於人性,基本上是無可避免的。所以就算咩股神都好,最終都係估錯市的。

因此今年既基金表現,就只有電腦程式盤既MAN AHL Diversified Fund有18%既升幅,其他既一概大跌。亦好似上年九月十月個市升到差不多盡,就唔少朋友攞埋錢黎話入市。而今日大樹話個市都見底,係長線投資既好買喇,但個個都話冇錢。

信自己係啱既,但都錯左咁多次,信番一定別人期實都好應該嘛?

2009年4月14日 星期二

保險推銷員不會告訴你的潛在問題。


或許你已經參加了多年保險計劃,也對你的保險代理沒有不滿。

但當你以為安枕無憂時,原來一些無法避免的問題,你的保險代理並沒有告訴你。

何謂貨幣風險??
市面大部份的人壽保險保單,如AIA、AXA、CIGNA等等,保額和保費都是以美元計算。

由於今天美元和港元是掛鉤,保單以哪一種貨幣計劃,不會有太大的分別。

經過這次的金融海嘯,美國的經濟問題開始廣被認識,而長遠預測,港元和美元,是終會有一天脫鉤的。如果美元持續強勁,也不必脫鉤,所以萬一需脫鉤,美元定不能維持 USD 1 = HKD 7.75這匯率水平。
美元脫鉤並不會在短期發生,但保險是長遠計劃, 美元和港元脫鉤, 可能十年、二十年或更短的時間後。

那麼,會帶來什麼問題?
今天你買的美元保險, 供款會更便宜!不要高興,因為你的保障額,亦會大大的縮水!

若你的保額是 USD 80,000 (今天折算是 HKD 624,000),雖然不算得很大的保障,但也許勉強足夠。
但二十年後,若美元與港元脫鉤,下跌是必然的。如果今天是 USD 1 = HKD 7.8

二十年後變為 USD 1 = HKD 5.6 (或更少)你的保額將變為 HKD 448,000

再加上如果有通脹,那時你的保險可能變得是全無幫助!! 


今天的保費可能變了白付!

假設你有一份A公司的保險,是美元保單,供款二十年可以供滿。

一般來說,就算A公司是最貴的保險,你也不過是付出45-50%。即是你付45萬,身故後保險公司賠償你100萬。但若果二十年後美元脫鉤及大跌,USD 1 = HKD 3.5 (當AIG有機會倒閉,匯豐也跌至$35,這也不是沒有可能)你的保額就會剩下不足45萬,變為相等於沒有買保險。

所以繼續供美元保單的朋友,最少你也需要明白,貨幣風險的嚴重性。

至於是否轉保,當然由自己決定呢!